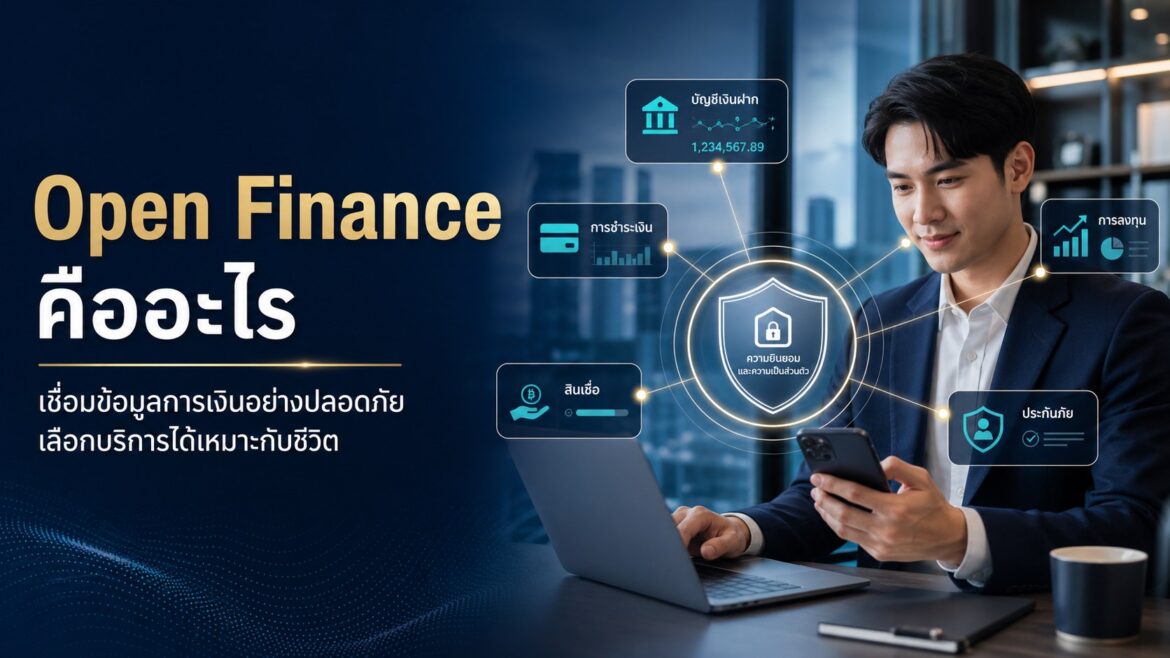
Open Finance คือแนวทางที่เปิดให้เจ้าของข้อมูลทางการเงินสามารถสั่งส่งข้อมูลของตนจากผู้ให้บริการรายหนึ่งไปยังอีกรายผ่านช่องทางดิจิทัลที่มีมาตรฐาน โดยต้องเกิดจากความยินยอมที่ชัดเจน หลักสำคัญจึงไม่ใช่การเปิดข้อมูลให้ทุกคนเห็น แต่คือการคืนอำนาจเลือกใช้ข้อมูลให้เจ้าของข้อมูล เพื่อเข้าถึงบริการที่เหมาะกับสถานะและพฤติกรรมทางการเงินจริงมากขึ้น
Open Finance ต่างจาก Open Banking อย่างไร
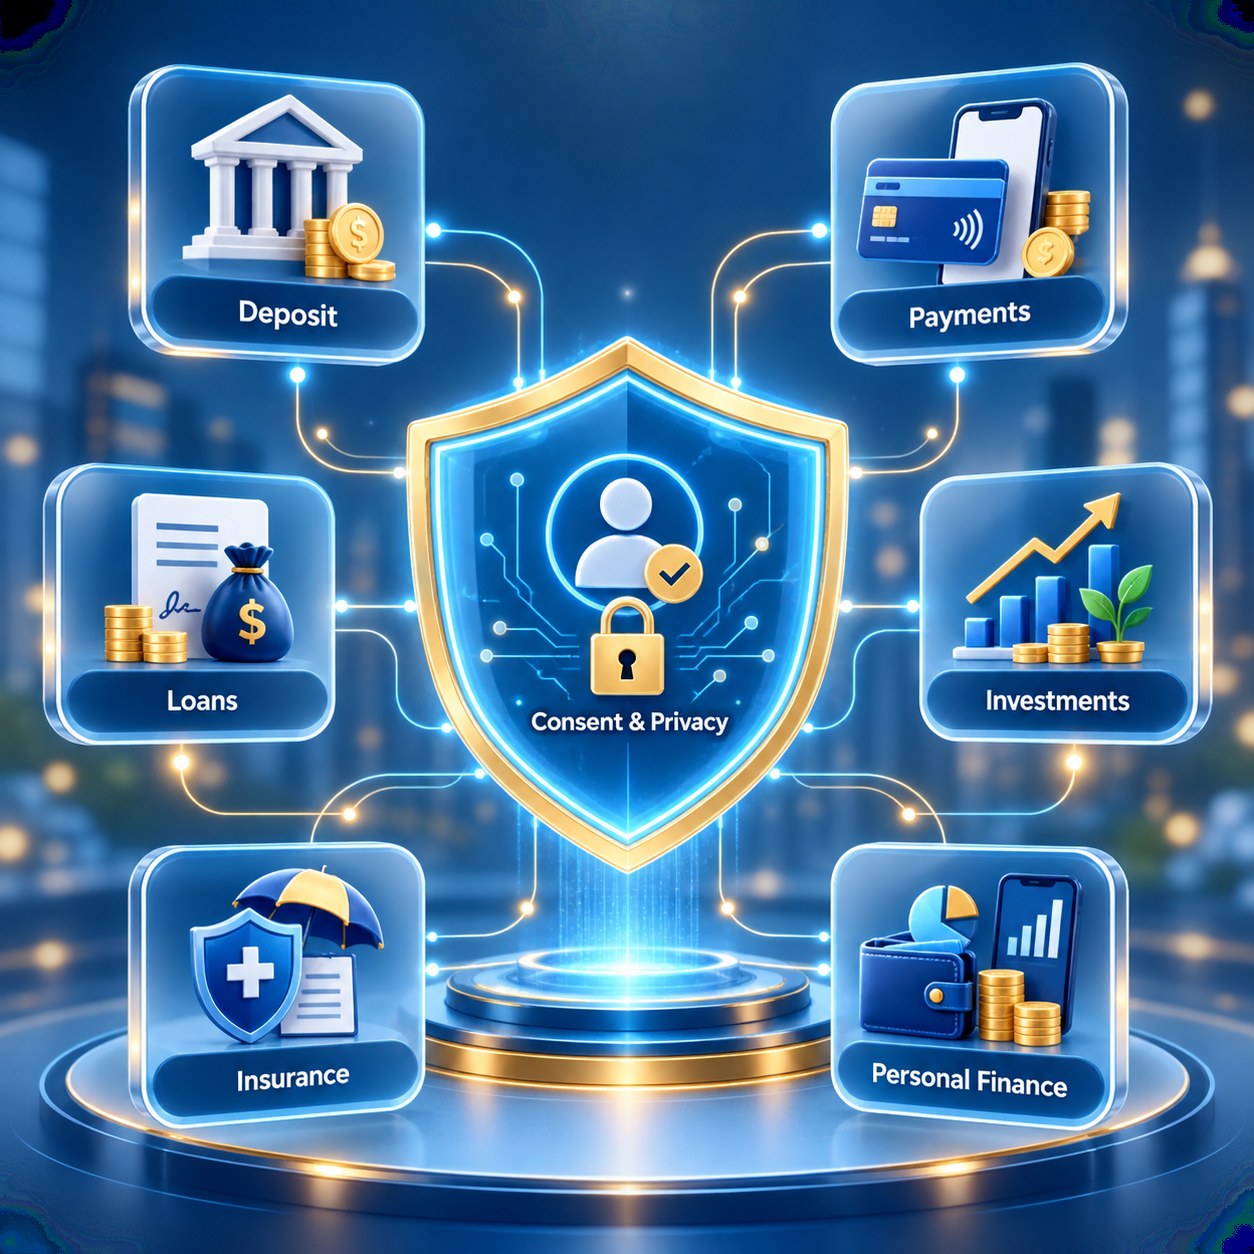
Open Banking มักเริ่มจากข้อมูลบัญชีเงินฝากและการชำระเงินของธนาคาร ส่วน Open Finance มีขอบเขตกว้างกว่า ครอบคลุมสินเชื่อ บัตรเครดิต การลงทุน ประกันภัย และอาจเชื่อมข้อมูลนอกภาคการเงิน เช่น ประวัติการชำระค่าน้ำ ค่าไฟ หรือข้อมูลภาษี เมื่อระบบทำงานร่วมกันได้ ผู้ใช้ไม่จำเป็นต้องรวบรวมเอกสารจากหลายแห่งด้วยตนเอง และผู้ให้บริการสามารถประเมินความต้องการได้ละเอียดขึ้นภายใต้จุดประสงค์ที่เจ้าของข้อมูลอนุญาต
ประโยชน์ที่ผู้ใช้มีโอกาสได้รับ
ประโยชน์แรกคือการสมัครบริการสะดวกขึ้น เช่น ผู้ประกอบอาชีพอิสระหรือธุรกิจขนาดเล็กอาจใช้ประวัติรายรับและการชำระบิลประกอบการขอสินเชื่อได้ ประโยชน์ที่สองคือข้อเสนอเฉพาะบุคคล ตั้งแต่เครื่องมือวางแผนกระแสเงินสดไปจนถึงผลิตภัณฑ์ประกันหรือการลงทุนที่สอดคล้องกับเป้าหมาย และประโยชน์ที่สามคือการแข่งขัน ผู้ใช้เปรียบเทียบหรือย้ายผู้ให้บริการได้ง่ายขึ้น ลดการผูกข้อมูลไว้กับสถาบันเดิมเพียงแห่งเดียว สำหรับมุมธุรกิจ ผู้อ่านสามารถดูเนื้อหาอื่นใน หมวดธุรกิจของ EpicWinGame เพิ่มเติมได้
สถานะในประเทศไทยปี 2569
ประเทศไทยกำลังผลักดันโครงการ “Your Data ข้อมูลของคุณสู่บริการทางการเงินที่ตอบโจทย์” ธนาคารแห่งประเทศไทยระบุว่า กลไกส่งข้อมูลภาคการเงินครอบคลุมเงินฝาก สินเชื่อ และการชำระเงิน รวมถึง e-Money และบัตรเครดิต โดยจะเริ่มเปิดสิทธิส่งข้อมูลเงินฝากบุคคลธรรมดาในช่วงปลายปี 2569 และทยอยขยายข้อมูลประเภทอื่นในปี 2570–2571 ดังนั้นบริการทั้งหมดไม่ได้เปิดพร้อมกันทันที ผู้ใช้ควรตรวจสอบรายชื่อผู้ให้บริการและขอบเขตข้อมูลที่เปิดใช้จริงจากหน้า Open Data ของธนาคารแห่งประเทศไทย
ความปลอดภัยขึ้นอยู่กับ “ความยินยอมที่ควบคุมได้”
ก่อนกดยินยอม ควรอ่านว่าระบบขอข้อมูลอะไร ใช้เพื่ออะไร ส่งให้ใคร และเก็บไว้นานเท่าใด หลีกเลี่ยงการส่งรหัสผ่านหรือรหัส OTP ให้บุคคลอื่น และใช้งานผ่านแอปหรือเว็บไซต์ทางการเท่านั้น กลไกที่ดีควรให้ถอนความยินยอมได้ มีบันทึกการส่งข้อมูล และจำกัดการใช้ข้อมูลตามวัตถุประสงค์ ธปท. อธิบายหลักด้านความมั่นคงปลอดภัย การคุ้มครองข้อมูลส่วนบุคคล และช่องทางร้องเรียนไว้ในหน้า Project Your Data
สิ่งที่ควรทำก่อนเชื่อมข้อมูล
- ตรวจสอบว่าผู้ให้บริการอยู่ภายใต้การกำกับของหน่วยงานที่เกี่ยวข้อง
- เลือกส่งเฉพาะข้อมูลที่จำเป็นต่อบริการนั้น
- อ่านระยะเวลาและวิธีถอนความยินยอม
- เปิดการยืนยันตัวตนหลายขั้นตอนและแจ้งเตือนธุรกรรม
- ทบทวนสิทธิการเข้าถึงเป็นระยะ
Open Finance มีศักยภาพทำให้บริการการเงินสะดวกและแข่งขันมากขึ้น แต่ประโยชน์จะเกิดอย่างยั่งยืนเมื่อผู้ใช้เข้าใจสิทธิของตน ผู้ให้บริการออกแบบความยินยอมให้โปร่งใส และระบบแลกเปลี่ยนข้อมูลมีมาตรฐานความปลอดภัยที่ตรวจสอบได้